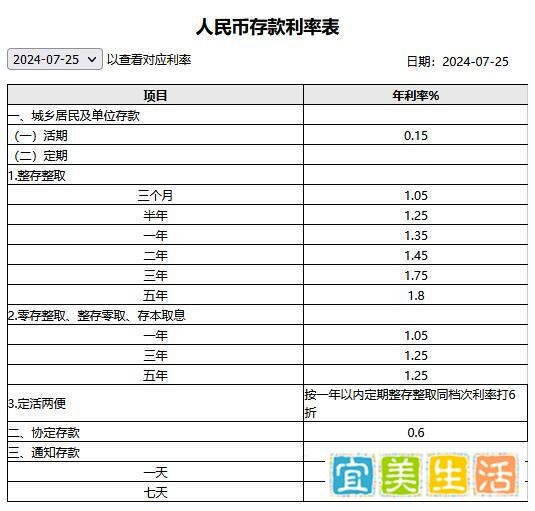
五大行下调存款利率后,储户可通过多元化投资、优化存款结构、提升金融素养等方式应对收益减少的影响。 以下为具体分析:
多元化投资渠道
理财产品:银行理财产品收益通常高于定期存款,但需关注风险等级与流动性限制。例如,部分中低风险理财产品年化收益可达2.5%-3.5%,适合风险承受能力适中的储户。
基金投资:货币基金、债券基金等低风险产品可作为现金管理工具,而指数基金、混合基金等适合长期投资,但需承担市场波动风险。
国债与大额存单:国债由国家信用背书,安全性高;大额存单利率通常略高于普通定期存款,且部分产品支持提前支取或转让,灵活性更强。
优化存款结构
分散存款期限:将资金分配至不同期限的存款产品,平衡收益与流动性。例如,部分资金存短期存款以备不时之需,部分存长期存款锁定较高利率。
关注中小银行利率:中小银行为吸引存款,可能提供比五大行更高的利率。但需注意银行信用风险,优先选择资质优良、监管评级较高的机构。
提升金融素养与风险意识
学习基础知识:了解不同投资产品的风险收益特征、费用结构及退出机制,避免盲目跟风投资。
评估风险承受能力:根据自身年龄、收入稳定性、资产规模等因素,合理配置资产,避免过度追求高收益而忽视风险。
定期审视投资组合:市场环境变化时,及时调整投资策略,确保资产配置符合长期目标。
五大行下调存款利率是金融市场自我调节与银行适应经济新常态的必然结果。储户应理性看待收益减少,通过多元化投资、优化存款结构、提升金融素养等方式应对挑战。同时,保持对市场动态的敏感度,在变化中寻找机遇,实现财富的稳健增值。