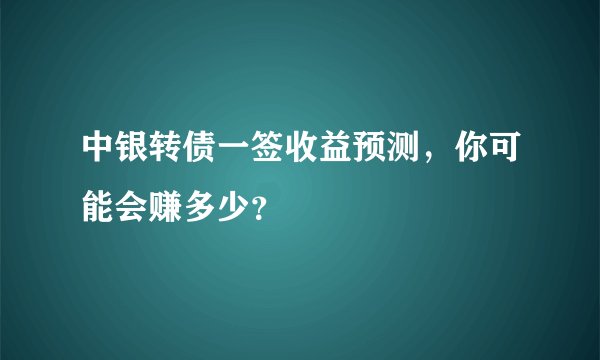
雨虹转债128016(东方雨虹)投资基本面研究结论:该转债纯债价值较低,但正股东方雨虹作为防水行业龙头具备高成长性,转债价格受正股波动影响显著,适合长期分批布局或博弈转股价格下调策略,但需关注利率风险与正股基本面变化。
上市日期:2017年10月20日,起息日期2017年9月25日。
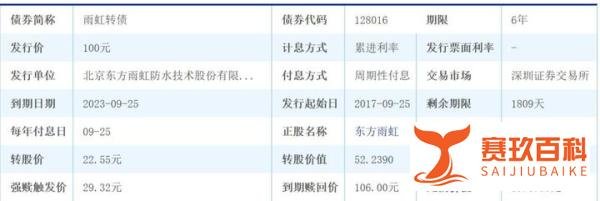
票面利率:采用递进式结构,第一年0.3%、第二年0.5%、第三年1.0%、第四年1.3%、第五年1.5%、第六年1.8%。
到期赎回条款:最后一期(2023年9月25日)赎回价格为106元(含利息),替代单独支付1.8%利息。
未来现金流:
2019年9月25日:0.5元
2020年9月25日:1元
2021年9月25日:1.3元
2022年9月25日:1.5元
2023年9月25日:106元(含最后一期利息)
年化收益率:以2018年10月价格94.70元计算,持有至到期平均年化收益约3.3%,低于货币基金收益率,纯债投资价值较低。
行业地位与成长性
防水行业唯一上市公司,市场份额领先,具备技术壁垒与品牌优势。
历史业绩高增速:
近十年营业收入复合增长率35%,净利润复合增长率45%。
近五年净利润复合增长率提升至52%,显示加速扩张态势。
白马股特征:分红稳定,现金流充裕,受机构投资者青睐。
股价波动对转债的影响
转股价值与正股价格高度相关。截至2018年10月,转股价值53.239元(较发行时腰斩),但转债价格仅跌至94.70元,体现转债的债底保护特性。
若正股股价反弹,转债价格将跟随上涨;若股价持续低迷,转债可能面临下修转股价或到期赎回压力。
长期分批布局
买入时机:转债价格跌破90元时,可逐步建仓。原因包括:
正股高成长性支撑长期价值,股价回升概率较高;
转债剩余期限5年,时间价值充分;
债底保护降低下行风险。
博弈转股价下调
触发条件:正股股价持续低于转股价一定比例(通常为30个交易日内至少15个交易日低于转股价的85%),发行人可能下修转股价以促进转股。
风险提示:
下修需股东大会批准,存在不确定性;
若正股基本面恶化,下修后转股价值仍可能不足。
操作建议:仅当转债收益率超过7%(信用风险补偿)时,可少量参与博弈。
风险对冲
利率风险:若市场利率上行,转债价格可能承压,需关注货币政策变化。
正股风险:防水行业受房地产周期影响较大,需跟踪下游需求变化。
雨虹转债128016的纯债收益缺乏吸引力,但其正股东方雨虹的高成长性为转债提供了长期价值支撑。适合风险偏好较低、看好行业龙头长期发展的投资者,通过分批买入策略平衡风险与收益;若希望博弈短期机会,需密切关注正股股价走势及转股价下修可能性。