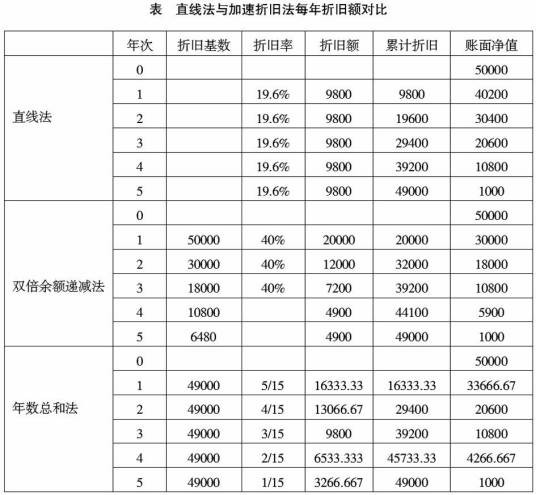
加速折旧是政府为鼓励特定行业投资,允许企业在固定资产使用初期提取较多折旧的税收政策。该方法通过推迟纳税时间优化企业现金流,累计折旧总额不超过可折旧额,虽然总税负不变但起到无息贷款作用 。
企业采用加速折旧需依据双倍余额递减法或年数总和法,适用对象包括技术进步快、强震动高腐蚀状态的固定资产 。根据《企业所得税法》及实施条例,特定行业(如生物药品制造业、集成电路生产)可缩短折旧年限至法定年限的60% 。2014年后政策覆盖六大行业(如生物药品制造业等),允许新购设备缩短年限或加速折旧;2019年起扩大至全部制造业领域,单位价值≤5000元固定资产可一次性扣除 。
该政策起源于1954年美国税法允许前一半使用年限收回近50%投资。中国1996年明确融资租赁设备折旧期限,2009年国税发〔2009〕81号文件规范备案流程 。2018年政策延长至2023年,疫情期间重点保障物资生产企业设备可一次性扣除 。
想要了解更多“加速折旧”的信息,请点击:加速折旧百科