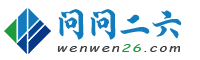
中国平安的钟爱一生养老年金保险目前已停售,产品具有年金领取灵活但收益性一般、保单红利不确定等特点,40岁投保具体年缴保费需结合保额和缴费期确定,以30万保额、20年缴费为例,年缴保费为34560元。以下是对该产品的详细分析:
年金领取灵活:
缴费期间与领取年龄挂钩,选择10年缴费最早50岁可领,15年缴费最早55岁可领,20年缴费最早60岁可领;若选择交至特定年龄(如50岁),则从该年龄开始领取。
支持年领或月领,年领首年给付10%基本保额,连续领取3年后保额每年增长0.6%;月领金额为年领的9%。
收益性一般:
以40岁投保、30万保额、20年缴费为例,60岁起每年领取3万元,3年后年领金额增至30180元(仅多180元)。
考虑通货膨胀因素,20年后每年3万元的购买力可能大幅下降,长期收益吸引力不足。
若按每年3万元领取,约23年才能回本(总保费69.12万元),此时被保险人已83岁。
保单红利不确定:
红利来源于保险公司分红险业务经营成果,但具体分配金额不固定,可能为零。
红利领取方式灵活,可选择累计生息、抵交保费或购买增额保险,但收益仍取决于保险公司经营状况。
适用人群:健康保障已配置齐全、有一笔长期闲置资金且对收益要求不高的消费者。
注意事项:
该产品已停售,当前市场上有更多高性价比的年金险可选。
需充分评估通货膨胀对长期收益的影响,避免因收益过低导致保障不足。
若追求更高收益或灵活性,可考虑万能型年金险(下有保底收益,抗通胀能力较强)。


