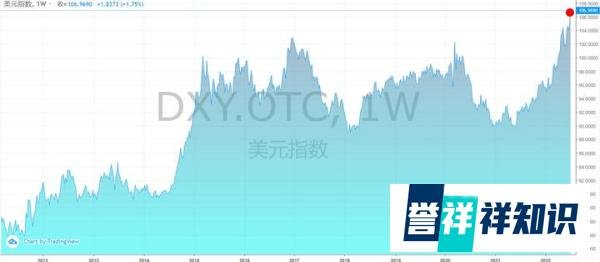
美元指数创20年新高更接近“回光返照”,而非长期“再次雄起”的信号,其短期强势主要源于美联储激进加息、全球避险情绪升温及非美经济体疲软,但长期受制于美国经济结构性矛盾、债务风险及国际货币体系多元化趋势。
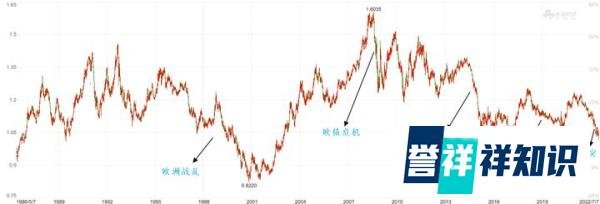
高通胀与加息的副作用:激进加息虽能抑制通胀,但可能引发经济衰退。2023年,美国GDP增速显著放缓,制造业PMI连续多月处于收缩区间,显示经济动能减弱。
债务风险累积:美国联邦政府债务已突破34万亿美元,占GDP比例超120%。高债务下,美联储加息将增加政府偿债成本,可能引发债务危机,削弱美元信用。
产业空心化与竞争力下降:美国制造业占GDP比重长期低于20%,过度依赖金融和服务业。在全球产业链重构背景下,美国产业竞争力面临挑战,难以支撑美元长期强势。
“去美元化”实践增多:俄罗斯、伊朗等国在能源贸易中减少美元使用,改用本币或人民币结算;金砖国家推动建立新支付系统,降低对SWIFT的依赖。
人民币国际化加速:中国通过“一带一路”倡议、跨境支付系统(CIPS)及数字人民币试点,扩大人民币在贸易和投资中的使用。2023年,人民币在全球支付份额升至3.2%,创历史新高。
数字货币的潜在冲击:央行数字货币(CBDC)的发展可能改变全球货币体系格局。若其他主要经济体推出数字货币并形成区域性结算网络,美元的垄断地位将进一步被削弱。
新兴市场债务危机:美元升值增加新兴市场以美元计价的债务负担,可能引发债务违约和资本外逃。例如,2022年斯里兰卡因美元短缺宣布破产,阿根廷、土耳其等国面临类似风险。
美国出口竞争力下降:美元强势使美国商品在国际市场上变得更贵,抑制出口,加剧贸易逆差。2023年,美国贸易逆差虽因进口萎缩有所收窄,但出口增长乏力,显示美元强势对经济的负面影响。
全球“去美元化”加速:若美元过度升值导致其他国家经济受损,可能促使更多国家寻求替代方案,形成“美元越强,反制越烈”的循环。
降息周期(放水):美元贬值,资本流出美国,涌入新兴市场推高资产价格,形成泡沫。
加息周期(收水):美元升值,资本回流美国,新兴市场资产泡沫破裂,经济陷入危机,美国以低价收购优质资产。这一模式在20世纪80年代拉美债务危机、90年代亚洲金融危机中屡试不爽,但近年来遭遇更多阻力。
中国等经济体的“免疫”能力:中国通过资本账户管制、庞大的外汇储备及独立的货币政策,有效抵御了美元周期的冲击。例如,2022年人民币虽对美元贬值,但对一篮子货币保持稳定,外资仍持续流入中国债市。
欧洲的“部分觉醒”:欧元虽因内部问题贬值,但欧盟通过推动数字欧元、加强能源独立等措施,试图减少对美元的依赖。
全球协调机制的完善:G20、IMF等国际机构加强了对资本流动的监管,新兴市场国家也通过货币互换协议、区域储备池等工具增强抗风险能力。
美元指数创20年新高是多重短期因素(加息、避险、经济对比)共振的结果,但长期来看,美国经济结构性矛盾、债务风险、国际货币体系多元化趋势及全球对美元周期的“反制”措施,将共同削弱美元的霸权地位。当前美元的暴涨更像是“帝国余晖”的最后一次闪耀,而非“再次雄起”的起点。 未来,美元可能逐步从“唯一主导货币”向“多元货币体系中的一极”转变,其波动将更多反映美国经济基本面,而非全球资本的“单向流动”。