通过银行贷款500万存入余额宝无法实现“躺平”,反而会因贷款利息远高于收益导致亏损。以下从收益、成本、风险三个维度展开分析:
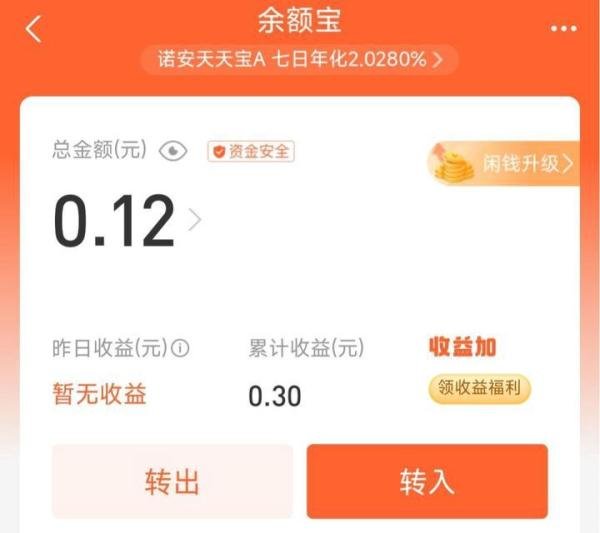
余额宝收益计算:当前余额宝七日年化收益率约为2%,500万本金年收益为:500万 × 2% = 10万元/年(即每月约8333元)。
贷款成本计算:
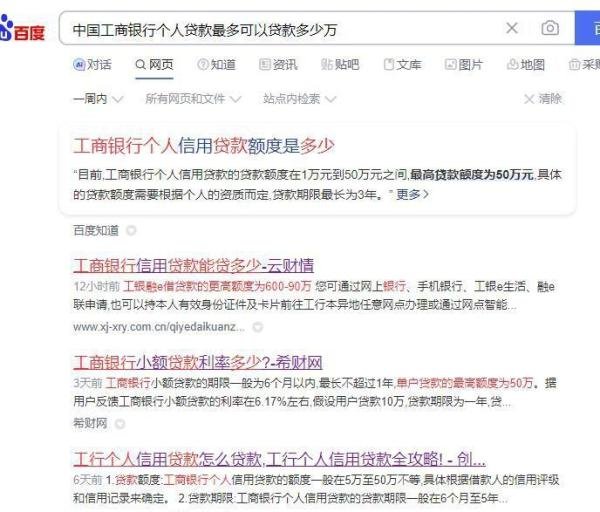
假设从10家银行各贷款50万(总计500万),单家银行月还款2400元(含利息),年还款总额为:2400元/月 × 12月 × 10家 = 28.8万元/年。
即使按最低贷款年利率4%计算,500万贷款年利息为:500万 × 4% = 20万元/年,仍远高于余额宝收益。

结论:贷款成本(20万-28.8万/年)远超余额宝收益(10万/年),净亏损达10万-18.8万/年。
贷款资质限制:
银行对大额贷款有严格审核,需提供抵押物(如房产、车辆)或稳定收入证明。
假设从多家银行贷款,需同时满足各家银行资质要求,实际操作难度极高。
资金用途监管:
银行贷款需明确用途(如经营、消费),若将资金用于投资(如余额宝),可能违反贷款合同,面临提前收回贷款或法律风险。
利率波动风险:
余额宝收益率随市场利率波动,若未来收益率下降(如降至1.5%),年收益将降至7.5万元,亏损进一步扩大。
贷款利息可能随市场利率上调,增加成本压力。
流动性风险:
若需提前偿还贷款,可能因余额宝资金赎回限制(如快速赎回限额1万元)导致无法及时取现,引发违约风险。
信用风险:
长期亏损可能导致无法按时还贷,影响个人征信,未来贷款、信用卡申请等将受阻。
若希望实现“躺平”,需满足以下条件之一:
自有资金500万:
存入余额宝年收益10万元,可覆盖基本生活开支(需低消费水平)。
更优选择:分散投资(如债券、指数基金),年化收益可能达4%-6%,年收益20万-30万元。
降低生活成本:
通过节约开支(如租房、减少非必要消费)降低“躺平”所需资金门槛。
提升主动收入:
通过技能提升、副业等方式增加收入,而非依赖贷款投机。
总结:贷款500万存余额宝是“亏损且高风险”的行为,无法实现躺平。理性规划财务需兼顾收益、成本与风险,避免投机心态。


