禾迈股份是否申购需结合风险承受能力与投资逻辑判断,其核心优势在于微型逆变器赛道的替代空间,但存在高估值、行业竞争激烈、技术护城河较浅等风险,建议谨慎申购,仅适合风险偏好较高且看好光伏长期赛道的投资者。
禾迈股份发行价557.8元/股,中一签需缴款近28万元,上市后市值超220亿元,对应2021年预测估值超百倍。
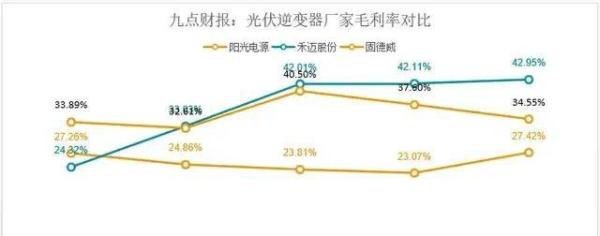
与A股已上市的竞争对手(阳光电源、锦浪科技、固德威)相比,禾迈的营收规模和净利润远低于行业平均水平,估值明显偏高。
若仅对标国内企业,禾迈上市后破发概率较大;若对标美股Enphase(动态市盈率超300倍),则存在一定估值溢价空间,但需承担市场情绪波动风险。
光伏逆变器行业CR5厂商集中度近60%,华为(23%)、阳光电源(19%)等头部企业占据主导地位。禾迈在微型逆变器领域市占率仅1%,模块化逆变器份额不足1%,属于行业“Mini厂家”。
2020年全球光伏逆变器市场份额中,禾迈未进入前五,竞争压力巨大。
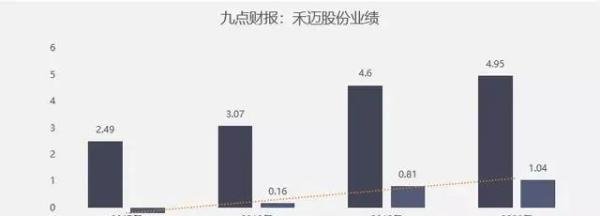
逆变器行业研发占比普遍在5%-7%之间,远低于芯片行业(10%以上)。禾迈2021年上半年研发投入1925.78万元,占总营收6.06%,与美国Enphase(7.6%)和阳光电源(5%左右)相比无显著优势。
研发投入不足可能导致技术迭代速度落后,难以构建长期竞争优势。